


En resumen
- Ahorrar con un sueldo bajo depende más del sistema que de la cantidad que ingresas.
- Pensar «cuando gane más, ahorraré» suele fallar porque los gastos crecen al mismo ritmo que el sueldo.
- Empezar con 20 € al mes, separados y con un destino claro, construye un hábito que se mantiene cuando llega una subida.
Llega fin de mes, miras la cuenta y el sueldo entero ya tiene nombre: alquiler, luz, compra, algún imprevisto que no estaba previsto. Piensas «cómo voy a ahorrar con lo que gano, si apenas llego». Es una sensación muy real y muy común, y la buena noticia es que ahorrar con un sueldo bajo no depende tanto de la cifra que ves en la nómina como de tener un sitio fijo donde va ese dinero antes de que se mezcle con todo lo demás.
No hace falta esperar a ganar más para empezar. De hecho, esperar es justo lo que suele hacer que nunca llegue el momento.
Por qué "cuando gane más, ahorraré" casi nunca se cumple
Es un pensamiento que hemos tenido todas en algún momento, y tiene su lógica: con más margen parece más fácil separar algo. El problema es lo que pasa en la práctica. Piensa en la última subida de sueldo que tuviste, o en esa paga extra que llegó de golpe. ¿Dónde está ese dinero ahora?
Casi siempre ocurre lo mismo: los gastos suben hasta ocupar todo el espacio nuevo. Un piso un poco mejor, alguna cena más fuera, una suscripción que antes no tenías. No es que lo gastes mal, es que sin un sistema que decida antes a dónde va cada euro, el dinero encuentra solo un destino, y ese destino casi nunca es el ahorro.
El ahorro no empieza cuando sobra dinero, empieza cuando decides antes dónde va a vivir cada euro.
Cómo ahorrar cobrando poco: empieza por una cantidad pequeña y fija
Si el sueldo es ajustado, la clave no es buscar una cantidad grande, sino una que puedas repetir cada mes sin pensarlo. Puede ser 20 €, puede ser 10 €. Lo importante es que tenga un sitio propio, separado del dinero que usas para vivir, para que no se confunda con el resto.
Ejemplo
Imagina que ingresas 1.100 € al mes. Después de pagar alquiler, suministros y comida, te quedan unos 80 € de margen variable. En vez de dejar ese margen suelto, decides apartar 20 € en cuanto cobras, antes de tocar el resto. En un año son 240 €, sin haber cambiado tu forma de vivir, solo el orden en el que decides.
Esos 20 € pueden ir a un sobre físico, a una hucha o a una cuenta aparte. Lo que importa es que el movimiento sea automático: cobras, apartas, y el resto es lo que tienes de verdad para vivir el mes.
Dónde guardar ese dinero para que no se mezcle con los gastos
Una de las razones por las que el ahorro desaparece es que convive con el dinero del día a día en el mismo sitio, sin frontera visible. Si lo ves todo junto, es fácil pensar «total, de ahí puedo sacar 15 € para esto» y que el ahorro se vaya diluyendo sin que te des cuenta.
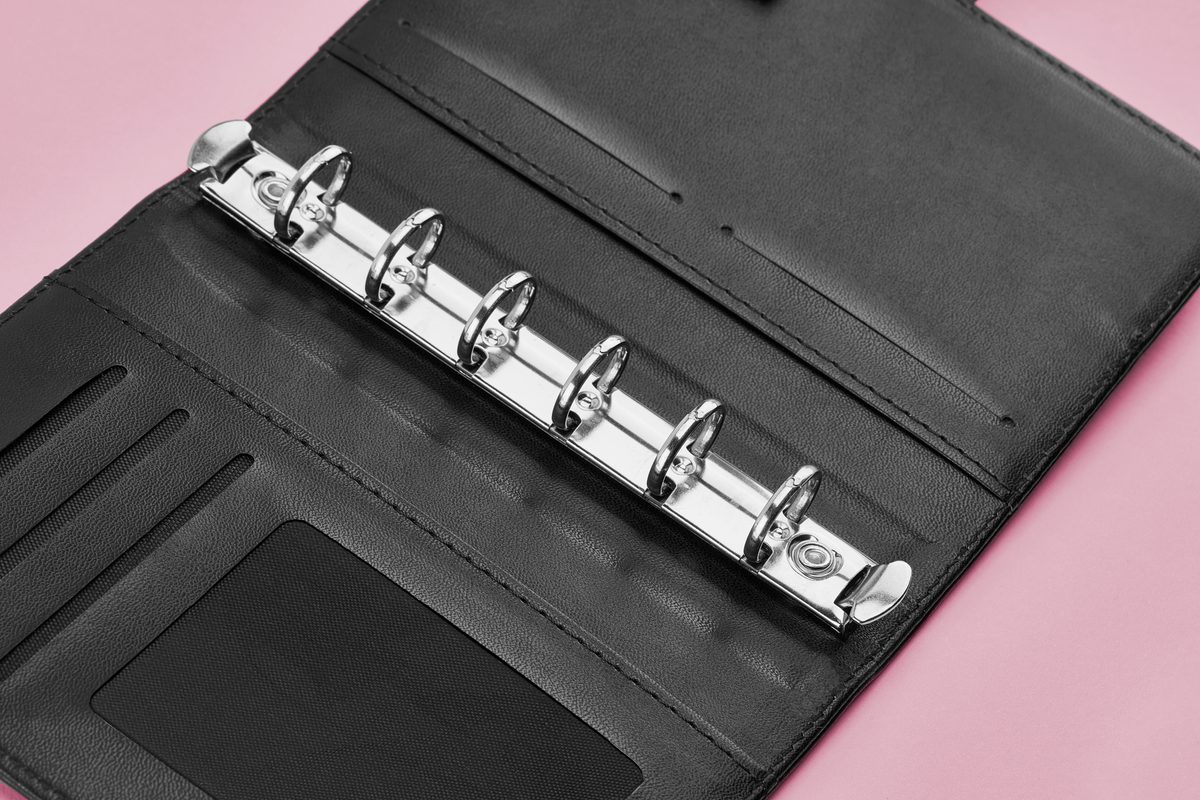
Separar el dinero físicamente, o al menos de forma visual, ayuda a que esa frontera exista de verdad. Por eso muchas personas usan una libreta de ahorro con sobres para repartir las categorías y ver, de un vistazo, cuánto hay guardado y cuánto queda disponible. No hace falta que sea complicado: con una categoría de ahorro y otra para imprevistos puede ser suficiente al principio.
Consejo
Si todavía no tienes nada ahorrado, no intentes crear varios fondos a la vez. Empieza por uno solo, por ejemplo un fondo de emergencia pequeño, y cuando esté encaminado, añade el siguiente.
Qué hacer si algún mes no puedes ahorrar nada
Va a pasar. Un mes el coche necesita una reparación, otro llega un cumpleaños que no esperabas, y esos 20 € no aparecen. No pasa nada: el sistema no se rompe por una pausa, se rompe si dejas de volver a él. Retómalo al mes siguiente con la misma cantidad, o con menos si hace falta.
Tiene que haber meses de todo. Lo que marca la diferencia no es la constancia perfecta, es tener un sitio al que volver cuando puedas.
Qué pasa cuando por fin ganas más
Aquí está la parte que de verdad cambia las cosas. Si el hábito ya existe cuando llega la subida de sueldo, lo normal es aumentar la cantidad que apartas sin esfuerzo: de 20 € pasas a 40 €, por ejemplo, porque el mecanismo ya está montado. Si el hábito no existe, la subida se la comen los gastos nuevos antes de que te des cuenta.
| Situación | Con sistema previo | Sin sistema previo |
|---|---|---|
| Sueldo de 1.100 € | Ahorras 20 € al mes | No ahorras, «cuando suba lo haré» |
| Sube a 1.300 € | Pasas a ahorrar 40 € sin esfuerzo | Los 200 € extra se van en gastos nuevos |
Qué libreta elegir si empiezas con poco
Si estás empezando y el presupuesto es ajustado, no necesitas el sistema más grande, necesitas uno que puedas mantener. Para llevar el sueldo repartido también fuera de casa y meter en un sobre esos 20 € nada más cobrar, la libreta de ahorro A7 con cremallera es un punto de partida sencillo: cabe en el bolso, tiene sobres para separar lo que ya tiene destino y espacio para anotar lo que va entrando cada mes.
No necesitas tener el sistema perfecto para empezar, ni esperar a que suba el sueldo para tomar la decisión. Elige una cantidad pequeña, dale un sitio propio y repítela este mes. Lo demás se va ajustando por el camino.
Guárdalo en Pinterest
Si te ha servido, guarda este artículo en tu tablero de ahorro para tenerlo a mano cuando lo necesites.
Guardar en Pinterest
Te puede ayudar
Libreta de ahorro A7 con cremallera
Para separar tu sueldo por categorías y ver, con sobres, cuánto vas guardando cada mes aunque empieces con poco.
Ver en la tienda